
Cómo hacer un presupuesto empresarial que no se quede en el papel
Seis pasos para armar un presupuesto útil: datos reales, escenarios, costos, caja, responsables y revisión mensual contra lo real.

Es enero y el dueño de una fábrica de plásticos arma un presupuesto en una hoja de cálculo: ventas del año, gastos del año, una columna para cada mes. Lo imprime, lo guarda en una carpeta y en marzo ya nadie sabe dónde quedó. Le pasa a muchas empresas. Si te preguntas cómo hacer un presupuesto empresarial que de verdad se use, la respuesta empieza por entender que es una herramienta de decisión y no un trámite de inicio de año.
Para qué sirve un presupuesto
Un presupuesto responde tres preguntas simples: cuánto esperas vender, cuánto te va a costar hacerlo y qué te va a quedar. Con esa base puedes decidir si contratas, si compras más inventario, si negocias un plazo con un proveedor o si frenas un gasto. Sin él, cada decisión se toma a ciegas y se descubre el resultado cuando ya no hay cómo corregir.
Paso 1: parte de lo que realmente pasó
Antes de proyectar, mira hacia atrás. Reúne las ventas, los costos y los gastos de los últimos meses, ordenados por rubro. Si tu información está dispersa, este paso ya te enseñará algo: cuánto tardas en reunir tus propios números. Una empresa con un sistema administrativo donde ventas, compras y contabilidad comparten datos lo obtiene en minutos. En una hoja de cálculo, puede llevar días.
Fíjate en estacionalidades. Una distribuidora de víveres suele moverse distinto en diciembre que en febrero. Un importador de repuestos depende de cuándo llegan sus contenedores. El presupuesto debe respetar esas curvas, no repartir todo en partes iguales.
Paso 2: proyecta ingresos con prudencia
El error clásico es escribir la cifra que te gustaría vender. Mejor trabaja con tres escenarios: uno normal, uno bajo y uno alto. Supongamos, como ejemplo hipotético, que vendes 100 unidades mensuales. El escenario normal sostiene eso, el bajo asume 80 y el alto 120. Con cada uno calculas qué pasaría con tu caja. Ese ejercicio te muestra cuánto margen de maniobra tienes si las ventas flaquean.
Apóyate en datos que puedas defender: clientes recurrentes, pedidos en curso, capacidad real de entrega. Y si manejas precios en más de una moneda, define qué tasa usarás y cada cuánto la actualizas. El artículo sobre precios en dólares y bolívares ayuda con ese punto.
Paso 3: separa costos variables y fijos
Los costos variables suben y bajan con la venta: materia prima, comisiones, fletes. Los fijos se mantienen: alquiler, nómina base, servicios. Esta separación te dice qué parte del gasto se ajusta si bajan las ventas y cuál no. También te prepara para calcular tu punto de equilibrio, es decir, cuánto necesitas vender para no perder.
- Costos variables: lo que cambia con cada unidad vendida o producida.
- Costos fijos: lo que debes pagar aunque no vendas nada.
- Gastos eventuales: mantenimiento, reparaciones, compras grandes; resérvales una partida aunque no sepas la fecha exacta.
Paso 4: arma el presupuesto de caja
Un negocio puede ser rentable y aun así quedarse sin efectivo, porque cobra tarde y paga temprano. Por eso, además del resultado esperado, conviene un presupuesto de caja: cuándo entra el dinero y cuándo sale. Si vendes a crédito, usa la fecha en que cobrarás, no la de la factura. Si compras con plazo, usa la fecha del pago. Complementa con el método del flujo de caja semanal, que baja el presupuesto anual a algo que puedes mirar cada lunes.
Un ejemplo hipotético: una fábrica con una venta grande en marzo que cobrará en mayo, pero con una compra de materia prima en abril. En el papel, marzo es excelente; en caja, abril es el mes difícil. El presupuesto de caja lo muestra con tiempo para negociar plazos o reunir un colchón.
Paso 5: asigna responsables
Un presupuesto sin dueños es un documento decorativo. Asigna cada partida a una persona: el jefe de ventas responde por el ingreso, el de compras por el costo de insumos, el administrador por los gastos generales. No se trata de buscar culpables, sino de saber a quién preguntar cuando una cifra se desvía.
Paso 6: compara cada mes con lo real
Aquí es donde el presupuesto vive o muere. Cada mes, pon lado a lado lo presupuestado y lo real, y mira las diferencias grandes. No hace falta explicar todo: concéntrate en las tres o cuatro partidas que más se movieron y pregúntate por qué. A veces la causa es un error del presupuesto, y se corrige. A veces es un problema de la operación, y se actúa.
- Descarga las cifras reales del mes.
- Compáralas con lo presupuestado por partida.
- Marca las diferencias importantes.
- Pide una explicación breve al responsable de cada una.
- Decide qué se corrige y ajusta el resto del año si hace falta.
Un presupuesto no es un contrato con el pasado. Si cambió el entorno, se revisa. Lo que no se vale es ignorarlo. Para sacar provecho de estas comparaciones, ayuda tener a mano unos pocos números de referencia, como los que describe el artículo sobre indicadores financieros para una pyme.
Errores frecuentes al presupuestar
- Copiar el año pasado sumando un porcentaje sin revisar qué cambió.
- Presupuestar ventas sin presupuestar el esfuerzo que se necesita para lograrlas.
- Olvidar los gastos que llegan una vez al año.
- Hacerlo en secreto, sin consultar a quienes ejecutan.
- No revisarlo nunca.
Qué ayuda a que se mantenga vivo
Dos cosas: simplicidad y datos a tiempo. Si el presupuesto tiene cuarenta renglones, nadie lo mantiene. Con diez o doce partidas importantes basta para empezar. Y si obtener lo real toma dos semanas, la comparación llega tarde. Por eso muchas empresas, al llegar a cierto tamaño, pasan de hojas sueltas a un sistema donde los reportes salen al instante; Profit Plus es el que implementamos en ISEWEB, con reportes pensados para la gerencia.
Preguntas frecuentes
¿Cómo se hace un presupuesto empresarial?
Parte de las cifras reales de los últimos meses, proyecta los ingresos con tres escenarios, separa costos variables y fijos, arma un presupuesto de caja con las fechas reales de cobro y pago, asigna responsables por partida y compara cada mes lo presupuestado con lo real para corregir a tiempo.
¿Cada cuánto se debe revisar el presupuesto?
Cada mes como mínimo, comparando partida por partida con las cifras reales. La caja conviene mirarla cada semana. Si cambia algo relevante, como un cliente importante o el costo de un insumo, ajusta el resto del año en lugar de esperar a que el presupuesto quede obsoleto.
¿Cuántas partidas debe tener un presupuesto para una pyme?
Las suficientes para decidir, no para impresionar. Con diez o doce partidas importantes de ingresos, costos y gastos suele bastar para empezar. Un presupuesto de cuarenta renglones nadie lo mantiene al día. Puedes detallar más después, cuando el hábito de revisión ya esté instalado.
¿Qué diferencia hay entre presupuesto de resultados y presupuesto de caja?
El de resultados muestra cuánto vendes, cuánto cuesta y cuánto queda, por el mes en que ocurre cada operación. El de caja muestra cuándo entra y sale el dinero. Una empresa puede ser rentable y tener caja ajustada si cobra tarde y paga temprano, por eso conviene llevar ambos.
Revisa tu presupuesto con ISEWEB
Si quieres que tus cifras reales estén listas para compararlas con tu presupuesto cada mes, escríbenos por WhatsApp. Conversamos sobre cómo tienes organizada hoy tu información. Hablar con ISEWEB por WhatsApp
Sigue leyendo
Flujo de caja semanal: la herramienta que evita sustos a fin de mes
Una proyección sencilla de entradas y salidas por semana te permite ver los huecos de caja con tiempo para actuar.
Leer artículo →Finanzas y cobranza · 7 minIndicadores financieros pyme: los que sí debes mirar
Siete números bastan para saber cómo va tu negocio: liquidez, cobranza, pagos, rotación, margen y punto de equilibrio.
Leer artículo →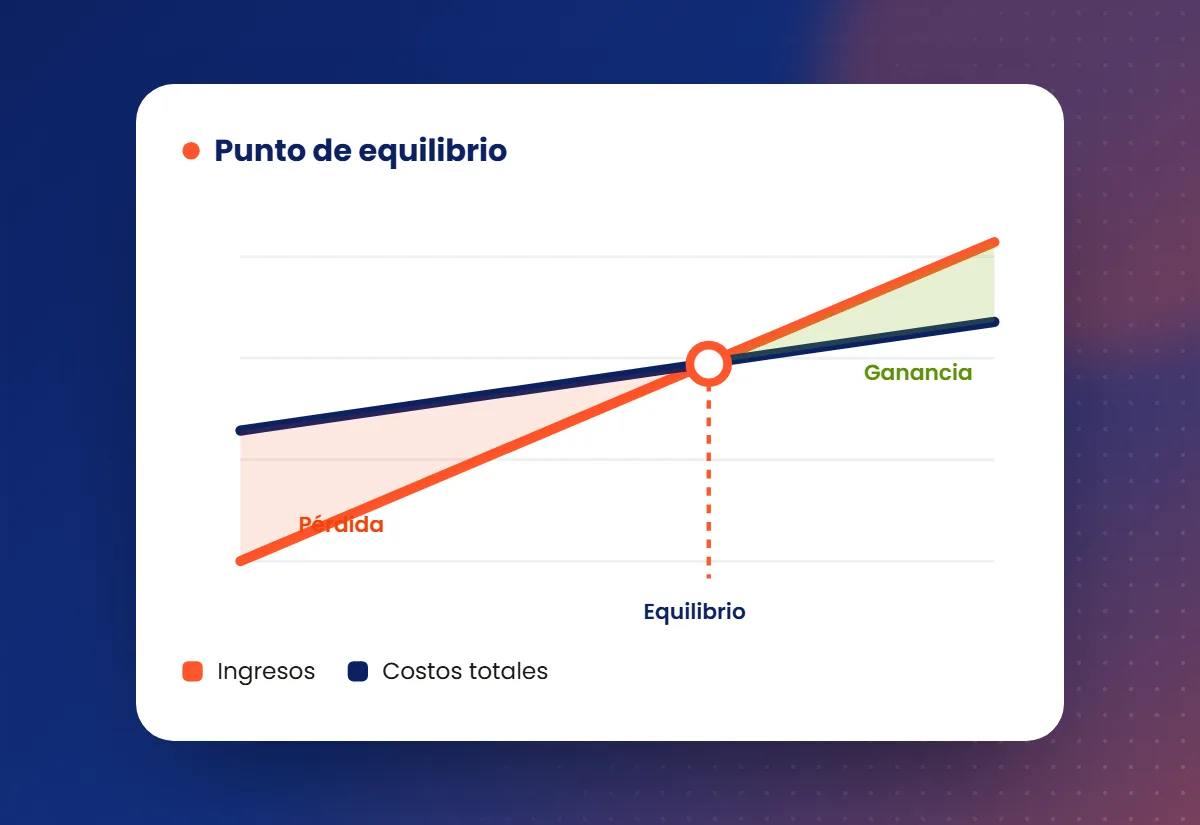 Finanzas y cobranza · 6 min
Punto de equilibrio: cuánto tienes que vender para no perder
Costos fijos, costos variables y margen de contribución: la cuenta que te dice cuánto vender cada mes para no entrar en pérdida.
Leer artículo →