
Punto de equilibrio: cuánto tienes que vender para no perder
Costos fijos, costos variables y margen de contribución: la cuenta que te dice cuánto vender cada mes para no entrar en pérdida.
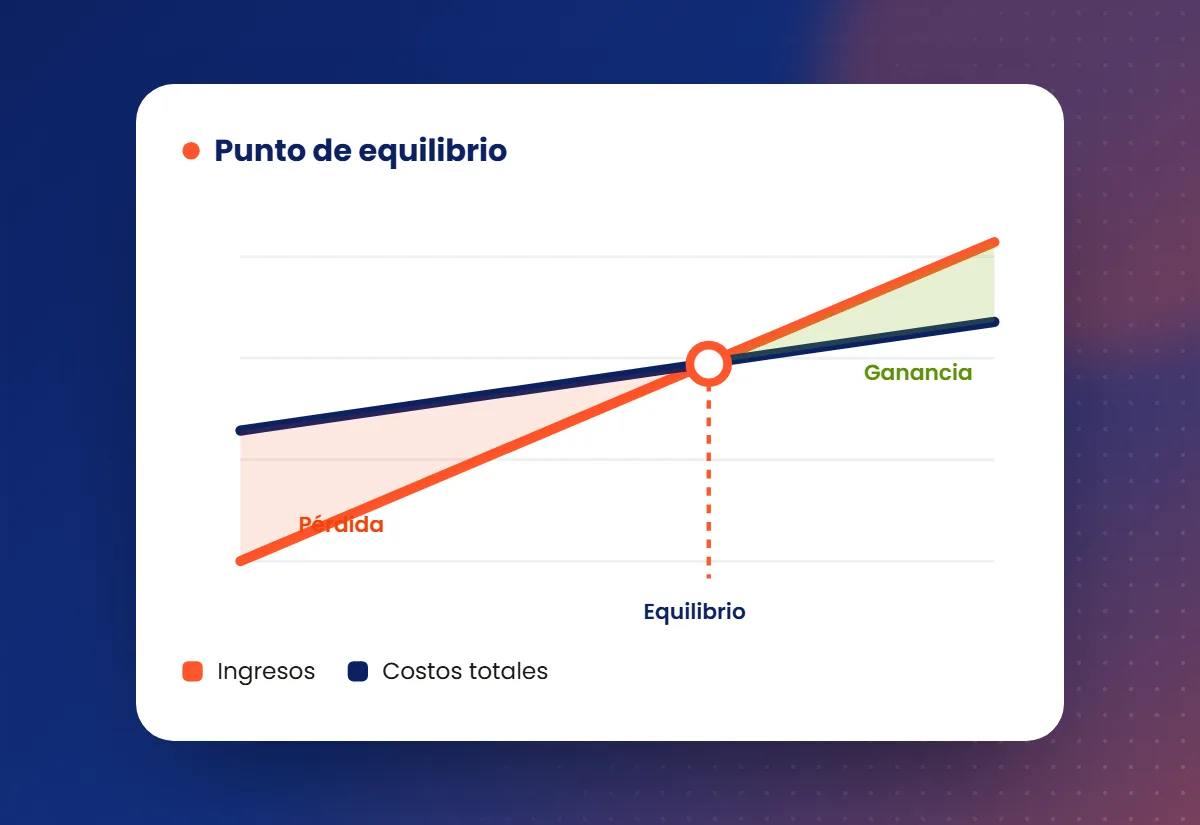
Fin de mes. Las ventas fueron buenas, el depósito estuvo movido y los clientes pagaron más o menos a tiempo. Aun así, al revisar la cuenta bancaria sobra poco, y no está claro si el mes fue de ganancia o de pérdida. Saber tu punto de equilibrio es lo que te permite contestar esa duda con un número: cuánto tienes que vender, como mínimo, para que los ingresos cubran todos los costos.
Qué es el punto de equilibrio
Es el nivel de ventas donde no ganas ni pierdes. Por debajo de él, cada mes deja pérdida. Por encima, cada venta adicional aporta ganancia. Se puede expresar en dinero (cuánto necesitas vender al mes) o en unidades (cuántas piezas, cajas o servicios). Sirve para fijar metas de venta con base real, para decidir si un gasto nuevo se sostiene y para saber cuánto margen de maniobra tienes antes de entrar en rojo.
Los dos tipos de costos que debes separar
Todo el cálculo descansa en distinguir dos clases de costos:
- Costos fijos: los que pagas aunque no vendas nada, como el alquiler, la nómina base, los servicios, los seguros y el mantenimiento del servidor o del sistema.
- Costos variables: los que suben o bajan con cada venta, como el costo de la mercancía, las comisiones, el empaque y el transporte por pedido.
Hay costos mixtos, como una factura de electricidad con una parte fija y otra que sube con la producción. En esos casos, separa lo que puedas y, si no se puede, asígnalo a la categoría que más se le parezca. Un cálculo aproximado y honesto sirve más que uno perfecto que nunca se hace.
El margen de contribución, base de la cuenta
El margen de contribución es lo que le queda a cada venta después de cubrir sus costos variables. Si vendes un producto a 100 y su costo variable es de 70, contribuye con 30, que equivale a un 30 % del precio. Esos 30 son los que se dedican a pagar los costos fijos y, cuando ya están cubiertos, a producir ganancia.
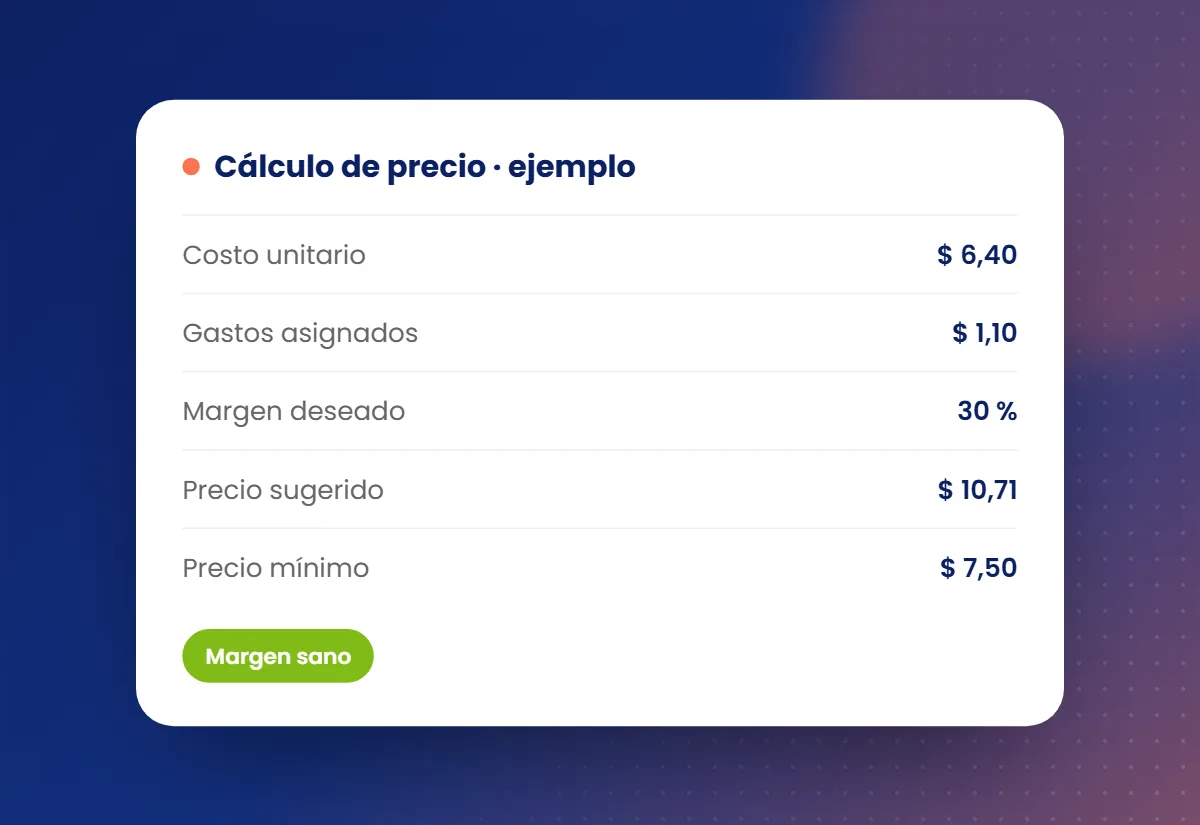
Si todavía no tienes claro tu margen por producto, empieza por cómo calcular el precio de venta, que explica cómo llegar al costo completo y al margen correcto.
La fórmula y un ejemplo hipotético
El punto de equilibrio en dinero se obtiene dividiendo los costos fijos entre el porcentaje de margen de contribución. Un ejemplo inventado: una fábrica de plásticos tiene costos fijos de 12.000 al mes. Sus productos tienen un margen de contribución promedio del 30 %. El cálculo es 12.000 entre 0,30, y da 40.000. Necesita vender 40.000 al mes para no perder.
En unidades es parecido: divides los costos fijos entre la contribución de cada unidad. Si cada pieza se vende a 100 con costo variable de 70, aporta 30, y 12.000 entre 30 son 400 piezas al mes. El número no promete nada; muestra el piso por debajo del cual no conviene bajar.
Aun así, esos son números de ejemplo. Los tuyos dependerán de tu mezcla de productos, de tus costos reales y de cómo los clasifiques.
Cómo usar el resultado
- Compáralo con tus ventas reales. La diferencia entre lo que vendes y tu punto de equilibrio se llama margen de seguridad: cuánto pueden caer las ventas antes de pasar a pérdida.
- Úsalo antes de asumir un gasto fijo nuevo. Un alquiler adicional o un nuevo empleado sube tu punto de equilibrio; la pregunta es cuántas ventas extra necesitas para justificarlo.
- Pruébalo con escenarios: ¿qué pasa si el costo de la mercancía sube 10 %? ¿Y si das un descuento general? Cada cambio mueve el margen de contribución y, con él, el punto de equilibrio.
- Revísalo cada trimestre o cuando cambie algo importante en tus costos o precios.
Qué hacer si estás por debajo
Si el cálculo te dice que vendes menos de lo necesario, tienes tres palancas y conviene revisarlas en orden. La primera es el margen: un ajuste de precios o la eliminación de descuentos que nadie recuerda por qué se dan sube la contribución de cada venta. La segunda son los costos variables, con una renegociación con proveedores o una reducción de mermas. La tercera son los costos fijos, donde cualquier recorte debe mirar si afecta la capacidad de vender.
Atacar solo las ventas, sin tocar nada de lo anterior, suele ser la salida más cara: vender más con el mismo margen escaso exige más capital de trabajo y más esfuerzo comercial para el mismo resultado.
Limitaciones que conviene conocer
El punto de equilibrio supone que los costos fijos se mantienen constantes en el rango que miras y que el margen de contribución promedio no cambia. En la práctica, si vendes muchos productos con márgenes distintos, el promedio se mueve según lo que se venda. Una distribuidora de víveres con productos de margen bajo y alta rotación tendrá un resultado muy distinto si un mes se vende más de lo de margen alto.
Además, el cálculo no toma en cuenta el tiempo de cobro. Puedes superar el punto de equilibrio en el papel y aun así tener problemas de caja si tus clientes pagan tarde. Por eso conviene mirarlo junto con el flujo de caja semanal, que sí muestra cuándo entra y sale el dinero.
Dónde sacar los números sin sufrir
Los costos fijos y variables suelen estar dispersos entre la contabilidad y el sistema administrativo. Ayuda tener una lista de cuentas de gasto bien ordenada y reportes que muestren el costo de ventas por período. Profit Plus integra administración y contabilidad, de modo que puedes sacar ventas, costo de ventas y gastos del mismo lugar. Cuando esos datos se llevan al día, el cálculo toma una tarde. Para completar el cuadro, también te sirve revisar los indicadores financieros de una pyme.
Preguntas frecuentes
¿Qué es el punto de equilibrio de una empresa?
Es el nivel de ventas en el que los ingresos cubren exactamente todos los costos, de modo que no hay ganancia ni pérdida. Por debajo de ese nivel el mes cierra en pérdida y por encima cada venta adicional aporta utilidad. Puede expresarse en dinero o en unidades.
¿Cómo se calcula el punto de equilibrio?
Divide los costos fijos entre el porcentaje de margen de contribución, que es lo que queda de cada venta tras restar los costos variables. Con costos fijos de 12.000 y un margen del 30 %, resulta 40.000 al mes. Es un ejemplo hipotético.
¿Qué diferencia hay entre costos fijos y variables?
Los fijos se pagan aunque no vendas, como alquiler, nómina base o servicios. Los variables cambian con cada venta, como el costo de la mercancía, las comisiones o el empaque. Hay costos mixtos que conviene separar en lo posible o asignar a la categoría más cercana.
¿Cada cuánto debo recalcular el punto de equilibrio?
Al menos cada trimestre, y siempre que cambien tus costos fijos, tus precios o el costo de la mercancía de forma apreciable. También conviene recalcularlo antes de asumir un gasto nuevo, para saber cuánto más tendrías que vender para sostenerlo.
Calculemos tu punto de equilibrio
Si quieres saber cuánto debes vender cada mes y cómo se ve tu margen de seguridad, podemos armar el cálculo con tus datos de Profit Plus. Escríbenos por WhatsApp y lo revisamos juntos.
Sigue leyendo
 Tips de administración · 6 min
Cómo calcular el precio de venta sin perder margen
Costo completo, margen sobre el precio y descuentos que se comen la ganancia. Una fórmula sencilla para fijar precios sin adivinar.
Leer artículo →Finanzas y cobranza · 7 minIndicadores financieros pyme: los que sí debes mirar
Siete números bastan para saber cómo va tu negocio: liquidez, cobranza, pagos, rotación, margen y punto de equilibrio.
Leer artículo →Finanzas y cobranza · 6 minFlujo de caja semanal: la herramienta que evita sustos a fin de mes
Una proyección sencilla de entradas y salidas por semana te permite ver los huecos de caja con tiempo para actuar.
Leer artículo →