
Control interno en la empresa: reglas simples que evitan pérdidas
Separar funciones, exigir soportes y revisar a tiempo. Reglas sencillas de control interno que cualquier pyme puede aplicar esta semana.
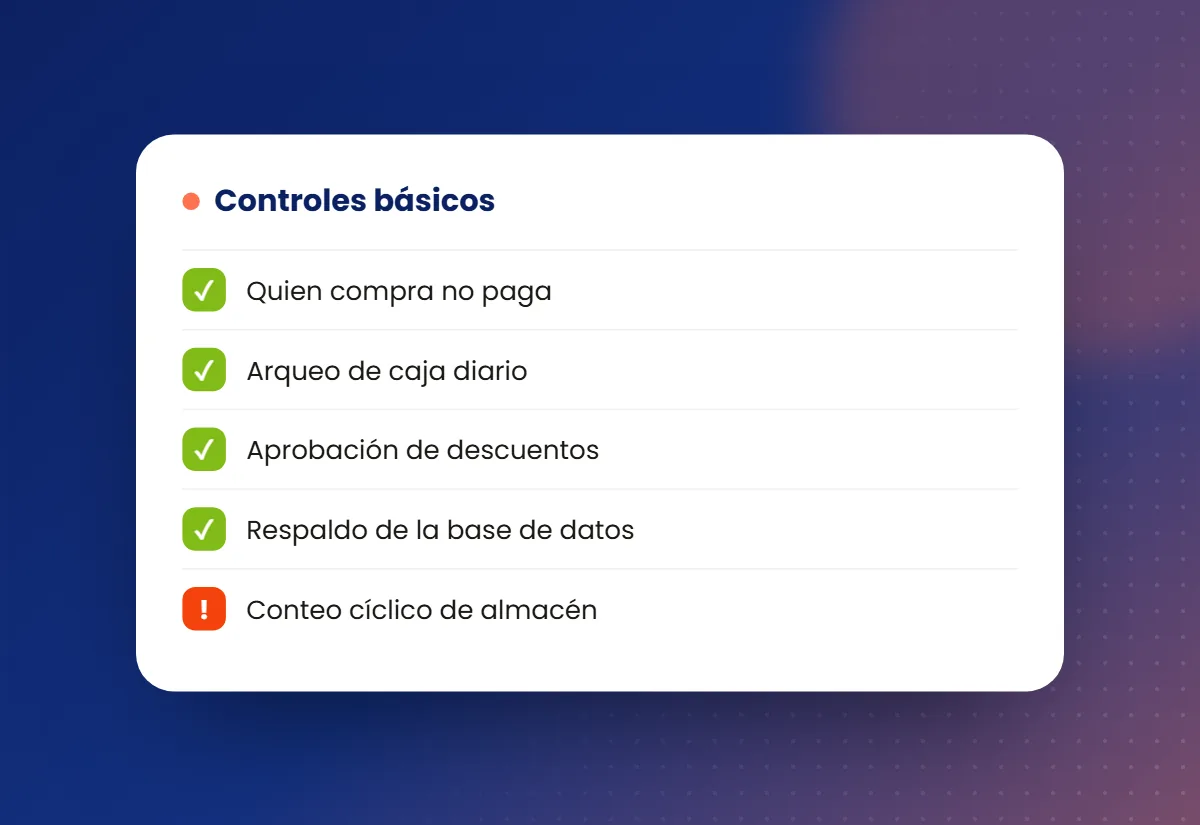
El inventario no cuadra, la caja tiene un faltante pequeño pero recurrente, o descubres que un proveedor cobró dos veces la misma factura. Casi nunca hay un villano. Lo que falta son reglas que impidan que un error, o una tentación, pase sin que nadie lo vea. Eso es el control interno en la empresa: un conjunto de hábitos y reglas simples para que el dinero y la mercancía no dependan solo de la buena fe de una persona.
Qué es el control interno, sin tecnicismos
Piensa en el control interno como los frenos de un carro. No sirven para sospechar del conductor. Sirven para que un descuido no termine en un choque. Se apoya en pocas ideas: que las tareas delicadas no las haga una sola persona de principio a fin, que las operaciones dejen un rastro y que alguien distinto revise de vez en cuando.
No requiere un departamento ni documentos de cien páginas. Una pyme de diez personas puede tener buen control interno con cinco o seis reglas bien aplicadas, y una de cien puede tener mal control con manuales enormes que nadie sigue.
Regla 1: separa las funciones críticas
La persona que solicita una compra no debería ser la misma que la aprueba, la que recibe la mercancía y la que paga la factura. Cuando una sola mano hace todo el ciclo, un error o un fraude pueden pasar años sin aparecer.
En una empresa pequeña quizá no puedas separar cuatro funciones. Separa al menos dos: quien registra y quien aprueba o revisa. Si solo estás tú, hazte una revisión externa periódica, aunque sea con tu contador o con un socio.
Regla 2: toda operación deja un soporte
Ninguna salida de dinero ni de mercancía debería ocurrir sin un documento: factura, nota de entrega, orden de compra, comprobante de pago. El soporte es lo que permite reconstruir qué pasó cuando algo no cuadra.
Una distribuidora de víveres que entrega mercancía con una nota firmada por quien recibe puede resolver en minutos un reclamo de faltante. La que entrega «de palabra» resuelve el reclamo con una discusión.
Regla 3: define quién aprueba qué y hasta cuánto
- Compras hasta cierto monto las aprueba el jefe de área.
- Por encima de ese monto, las aprueba gerencia.
- Los descuentos y notas de crédito requieren autorización escrita.
- Los ajustes de inventario los aprueba alguien que no maneja el almacén.
Los montos los defines tú según tu realidad. Lo esencial es que existan, que sean conocidos y que se cumplan sin excepciones por confianza.
Regla 4: cuenta y compara con regularidad
Los controles que se hacen una sola vez al año se hacen tarde. Lo que funciona es la revisión pequeña y frecuente: cuadrar la caja cada día, conciliar el banco cada semana, hacer un conteo parcial de inventario cada mes. Con esa frecuencia, la diferencia se descubre cuando aún es fácil rastrearla.
Si el inventario es tu dolor de cabeza, el conteo cíclico de inventario es una forma práctica de revisar sin parar el almacén. Y para el banco, la conciliación bancaria rápida te evita acumular un mes entero de movimientos sin cuadrar.
Regla 5: el acceso al sistema se asigna por función
Cada persona debería ver y hacer en el sistema solo lo que necesita para su trabajo. El cajero no modifica precios, el vendedor no anula documentos ajenos, el almacenista no aprueba sus propios ajustes. Con usuarios personales se sabe quién hizo cada cosa; con un usuario compartido, nadie responde por nada.
Un sistema administrativo como Profit Plus permite definir usuarios y permisos por función y deja registrado quién procesó cada documento. Esa trazabilidad es parte del control: no evita todos los errores, pero permite saber dónde ocurrieron.
Revisa también qué ocurre cuando alguien se va de la empresa. Si dejó claves en su computadora, accesos abiertos o una caja a su nombre, el control se rompe justo en el momento de mayor riesgo. Una lista corta de salida, con la entrega de caja, la baja de usuarios y el cambio de contraseñas compartidas, toma veinte minutos y evita problemas semanas después.
Dónde empezar si no tienes nada
No intentes ordenar todo a la vez. Elige el área donde más dinero pasa o donde más reclamos hay, y aplica ahí las reglas. Para una fábrica de plásticos, quizá sea el almacén de resina y las mermas. Para un importador de repuestos, las compras y las recepciones. Para una distribuidora, los despachos y la cobranza.
Un orden razonable para arrancar:
- Lista las cinco operaciones donde más dinero se mueve o más errores aparecen.
- Para cada una, anota quién la hace, quién la aprueba y qué documento queda.
- Donde una sola persona haga todo, separa al menos la aprobación.
- Define una revisión periódica con un responsable y una fecha.
- Revisa a los tres meses qué se cumplió y qué hay que ajustar.
Errores comunes al implantar controles
El primero es poner controles que frenan el trabajo sin proteger nada. Si para comprar un lápiz hace falta firmar cuatro papeles, la gente buscará atajos y el control perderá autoridad. El segundo es aplicar las reglas solo a los empleados nuevos y exonerar a los antiguos o al dueño. Un control con excepciones por jerarquía pronto deja de ser control.
El tercero es no explicar el porqué. Si el equipo entiende que la regla protege a todos, incluido a quien trabaja con honestidad, la acepta con menos resistencia. Quien nunca ha tocado un peso mal puesto agradece que haya un rastro que lo respalde.
Una última cosa: sobre cómo documentar estos pasos para que no dependan de la memoria de nadie, mira el artículo sobre el manual de procedimientos.
Preguntas frecuentes
¿Qué es el control interno en una empresa?
Es el conjunto de reglas y hábitos que ayudan a prevenir errores, pérdidas y fraudes: separar funciones, exigir soportes, definir quién aprueba qué, revisar con frecuencia y limitar el acceso al sistema. No implica desconfiar de nadie, sino que ninguna operación dependa de una sola persona.
¿Cómo aplicar control interno en una pyme con poco personal?
Separa al menos dos funciones, por ejemplo quien registra y quien revisa, exige soporte para cada operación, usa claves personales en el sistema y haz revisiones cortas y frecuentes. Si trabajas solo, pide una revisión externa periódica a tu contador o a un socio de confianza.
¿Qué controles internos son los más importantes?
Los de compras, caja, inventario y cobranza, porque ahí circula el dinero y la mercancía. Empieza por el área donde más reclamos o diferencias tengas, aplica ahí la separación de funciones y los soportes, y amplía hacia las demás cuando esos hábitos estén firmes.
¿Un sistema administrativo mejora el control interno?
Sí, porque permite asignar permisos por función, registrar quién procesó cada documento y consultar el rastro de cada operación. Pero el sistema solo refleja las reglas que tú definas: sin criterios claros de quién aprueba qué, la herramienta por sí sola no resuelve el problema.
Revisemos tus controles
Si quieres ver cómo configurar usuarios, permisos y aprobaciones en tu sistema administrativo, podemos orientarte. Escríbenos por WhatsApp y lo conversamos.
Sigue leyendo
Conteo cíclico de inventario: deja de cerrar el almacén para contar
El conteo cíclico reparte la revisión del inventario durante todo el año. Te explicamos cómo programarlo y qué reglas seguir para que funcione.
Leer artículo →Finanzas y cobranza · 6 minConciliación bancaria rápida: de varios días a unas horas
Un método sencillo para que la conciliación bancaria deje de ocupar varios días al cierre de mes y quepa en una mañana.
Leer artículo →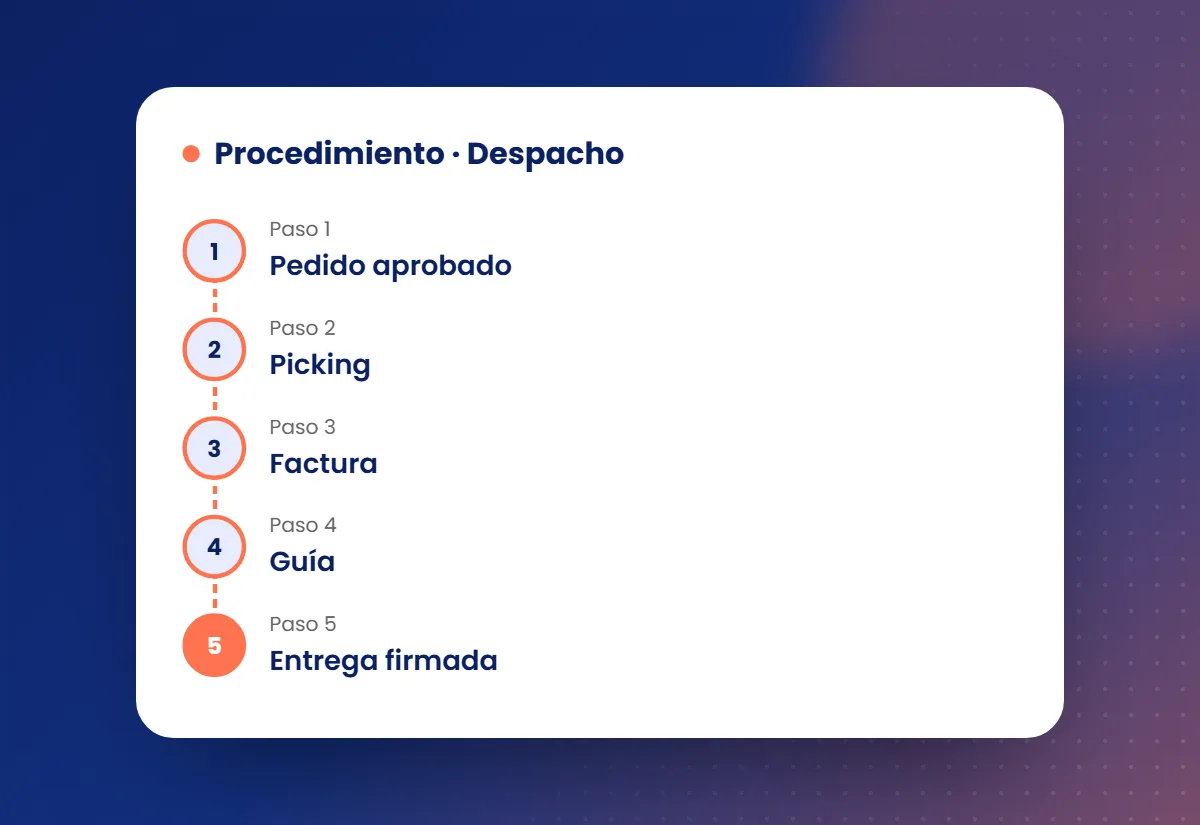 Tips de administración · 6 min
Manual de procedimientos: cómo sacar los procesos de la cabeza de la gente
Si solo una persona sabe cómo se hace, tienes un riesgo. Cómo documentar los procesos de tu empresa de forma corta y que sí se use.
Leer artículo →